全国百强科技期刊
10月20日
2026年是“十五五”规划的开局之年,也是我国牛仔面料产业在构建现代化产业体系征程上续写新篇的关键一年。党的二十届四中全会将“建设现代化产业体系,巩固壮大实体经济根基”置于十二项战略任务的首位。强调“把发展经济的着力点放在实体经济上”“构建以先进制造业为骨干的现代化产业体系”,这为我国牛仔面料产业的发展提供了根本遵循、行动指南。面对全球经济增长放缓、消费需求收缩、贸易壁垒增加、供给侧结构性调整的现实环境,我国牛仔面料产业加速转型升级,特别是在布局内需市场、推进数智化转型与绿色低碳发展方面具有重大发展机遇。
根据中国棉纺织行业协会(以下简称“中棉行协”)统计测算,近 5 年,我国牛仔面料年产量在40亿m左右,约占梭织面料总产量的 1/10。其中,2025年全行业牛仔布产量为41亿m,其中牛仔面料全流程制造企业(浆染织造后整理一体化加工)总产量为22亿m(图 1),同比上升4.8%;分段式生产(浆染织造后整理由不同企业分别加工)产量19亿m,与2024年(第 1 次测算)持平。
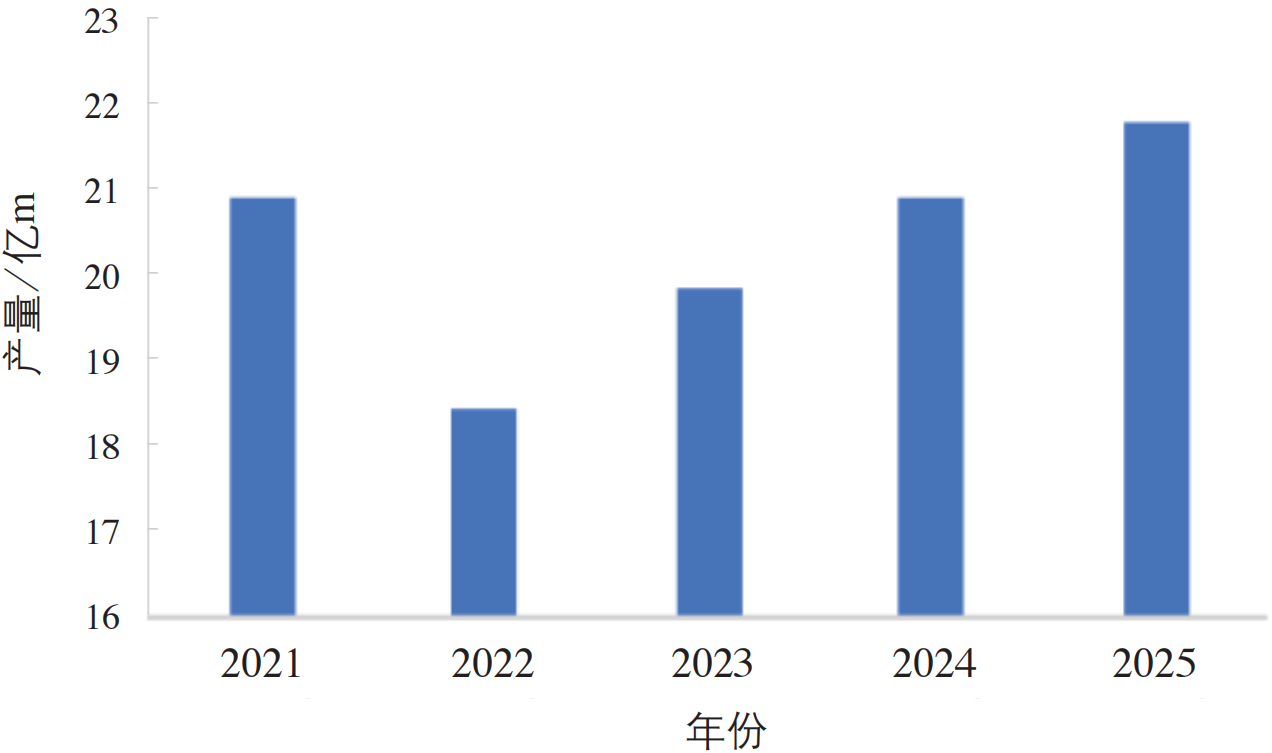
图1 2021 — 2025年我国全流程生产牛仔面料年产量变化情况
染纱、浆纱是牛仔面料生产中的关键工序,也是牛仔面料区别于其他梭织面料的标志性环节,简称“浆染线”,通常作为牛仔面料产能分布的重要参考指标。当前,我国广东省牛仔浆染产能占比超过全国一半,是牛仔面料重要的加工集聚区,后整理配套完善;其次是广西和江苏,两省的浆染产能分别占全国总产能的17%和15%,浙江和山东两省则分别占5%左右,此外,河北、河南及湖北等地区也有部分浆纱生产线(图 2)。近两年来,新疆维吾尔自治区南疆地区新增少量浆染及牛仔面料织造产能,或将成为我国西北地区牛仔面料产业的生产基地。
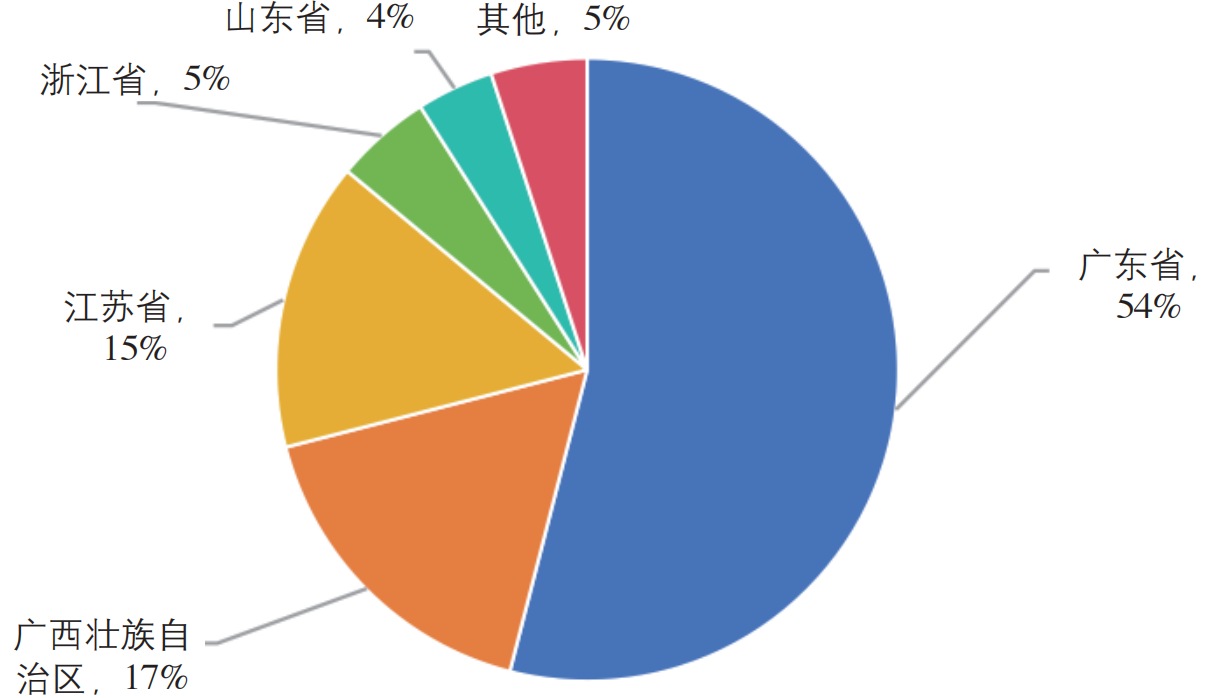
图2 当前我国牛仔面料浆染线产能分布情况
21世纪初,我国已是全球重要的牛仔面料生产集聚地,产品以出口为主。彼时行业产品结构较为单一,依托欧美市场标准引领与品牌方技术指导,国内部分生产企业重视产品品质,并建立了标准化生产体系,生产运营管理逐渐规范成熟。2010年以来,国内纤维制造及纺织产业迈入高速发展阶段,我国牛仔面料产业顺势迎来发展红利期,从产业规模扩张、核心技术迭代、新品研发创新等维度全面突破,凭借长期深耕国际市场、服务海外品牌的丰富经验,企业加速数字化转型,践行绿色可持续发展理念,借鉴成功品牌的运营思路,持续精进产品品质,提升综合实力,全力推动产业向全球纺织价值链高层级迈进。同时积极开拓内销市场,推动产业由外销主导转向内外市场双向均衡发展,产业整体抗风险能力显著提升。“十四五”期间,我国牛仔面料内外贸比重保持在 6∶4 左右,产业对外依存度有所下降。
更多内容,请关注《纺织导报》2026年第5期“我国牛仔面料产业现状及高质量发展建议”一文。
※ 有关作品版权事宜请联系:010-84463638转8850 电子邮箱:info#texleader.com.cn
纺织导报官方微信

© 2026 《纺织导报》 版权所有
京ICP备10009259号-3
 京公网安备 11010502045125号


